RDL 26/2026 de Vivienda
https://youtu.be/VpI2vpl2Pmk?si=qfBLwVPyp4vIHmst
Una reforma muy amplia del régimen de la vivienda
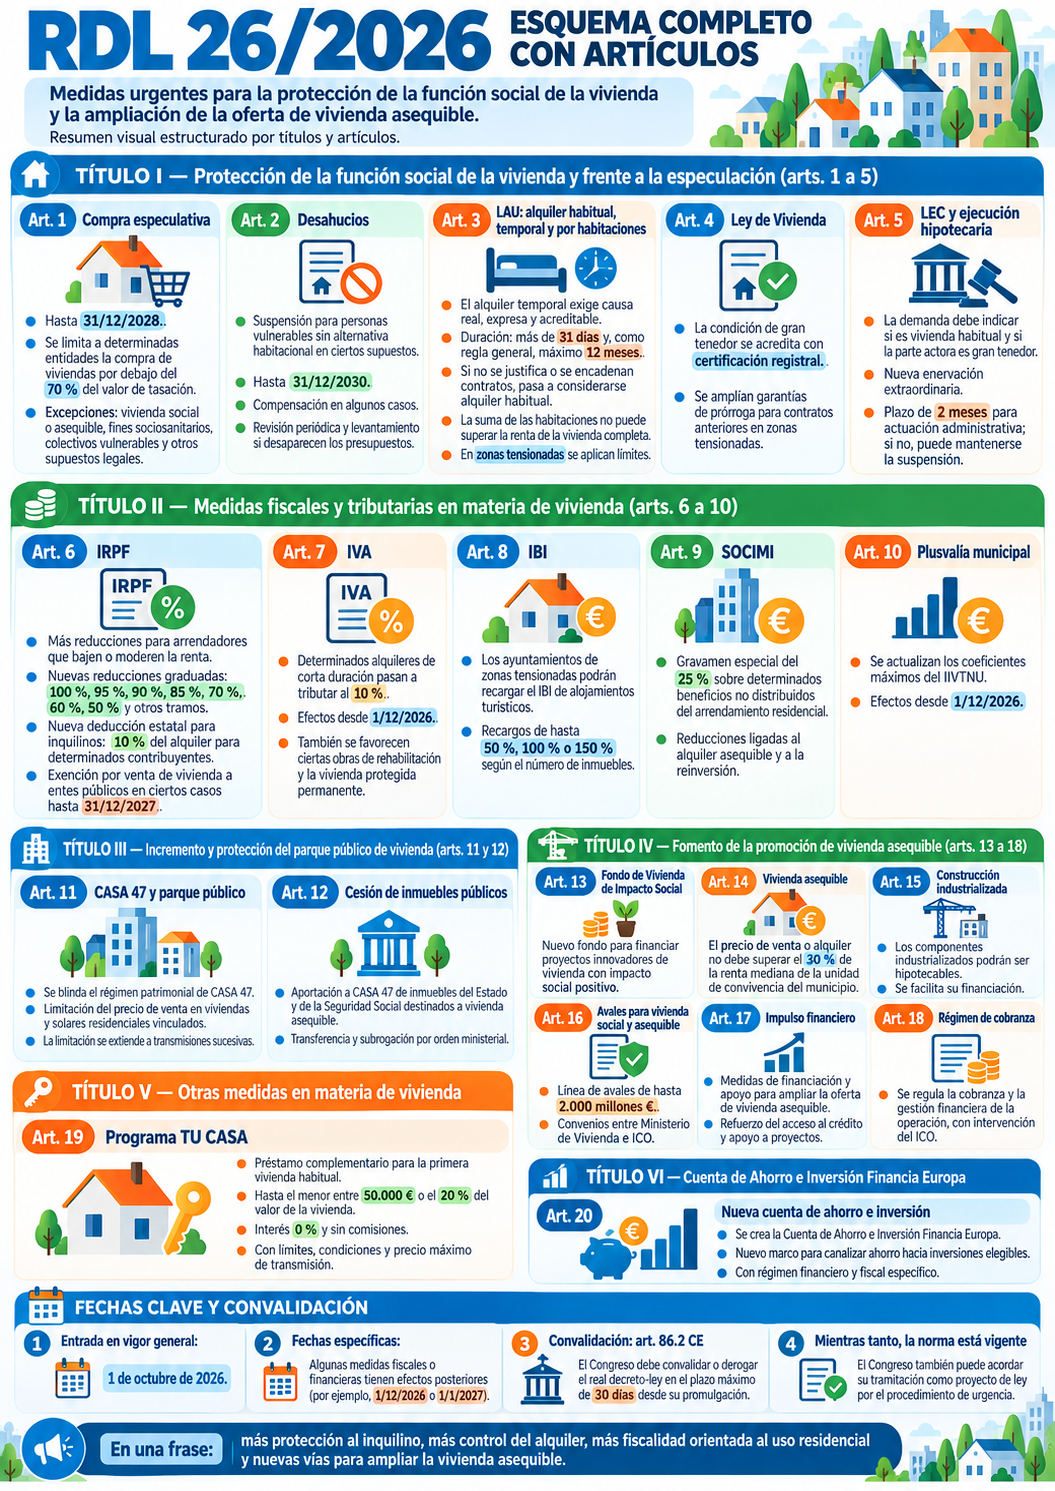
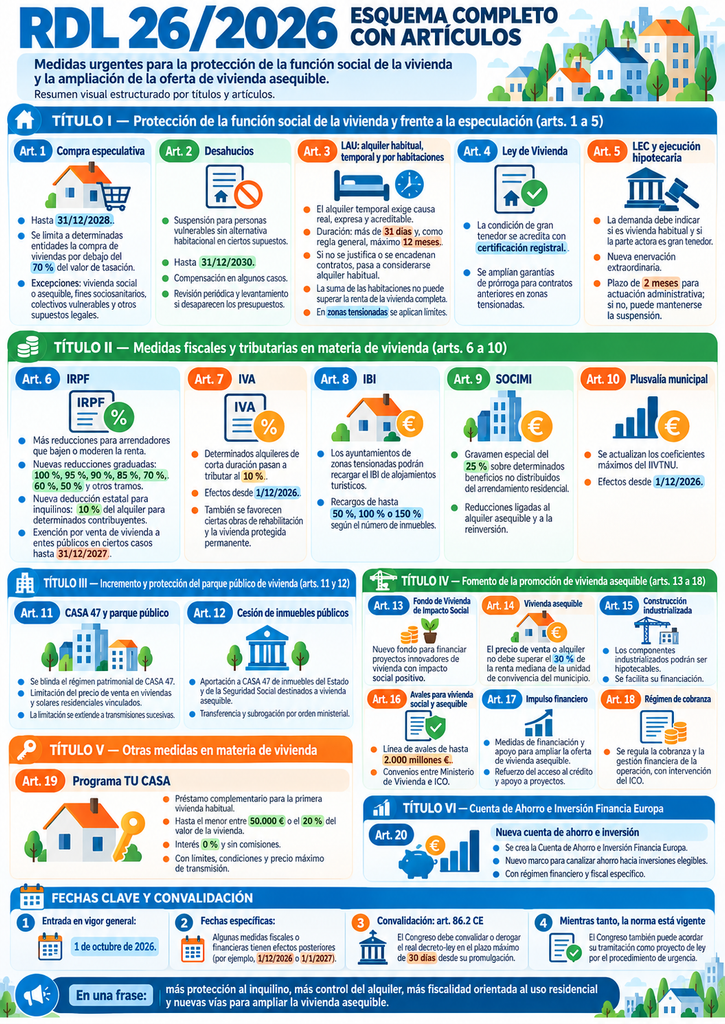
El Real Decreto-ley 26/2026, de 29 de septiembre, pretende intervenir simultáneamente en prácticamente todos los elementos del mercado residencial: compra de viviendas por determinadas entidades, desahucios, alquiler habitual, alquiler temporal, alquiler por habitaciones, gran tenedor, fiscalidad de propietarios e inquilinos, viviendas turísticas, SOCIMI, parque público, financiación de vivienda asequible, construcción industrializada y acceso a la primera vivienda. La idea que atraviesa toda la norma es reforzar lo que denomina la función social de la vivienda y, paralelamente, aumentar la oferta de vivienda asequible. BOE-A-2026-20266
Artículo 1. Limitación de determinadas adquisiciones de vivienda
El artículo 1 introduce una medida particularmente novedosa bajo la denominación de protección del mercado de la vivienda frente a la actividad especulativa. Desde la entrada en vigor del Real Decreto-ley y hasta el 31 de diciembre de 2028, las entidades, tengan o no personalidad jurídica, cuyo objeto social incluya la adquisición de inmuebles quedan sometidas a una limitación cuando pretendan adquirir viviendas por un precio inferior al 70 % de su valor de tasación de mercado. La norma alcanza tanto a viviendas ya terminadas y en uso como a viviendas situadas en edificios construidos sobre suelo residencial que reúnan los requisitos de habitabilidad una vez exista certificado final de obra. BOE-A-2026-20266
La prohibición no es absoluta. El propio artículo 1 exceptúa, entre otros supuestos, las adquisiciones destinadas durante al menos cinco años a vivienda habitual a precio asequible o social, las destinadas a atención sociosanitaria, las adquiridas por entidades del tercer sector para colectivos vulnerables y las destinadas a la protección de víctimas de violencia de género. También quedan fuera determinados entes públicos dedicados a la promoción y gestión de vivienda social y asequible. Además, se respetan las transmisiones que ya se hubieran elevado a escritura pública antes de la entrada en vigor, aunque todavía no estuvieran inscritas. BOE-A-2026-20266
Artículo 2. Suspensión de desahucios de personas vulnerables
El artículo 2 establece un nuevo régimen de suspensión de procedimientos de desahucio cuando la persona afectada se encuentre en situación de vulnerabilidad y carezca de alternativa habitacional. Una parte del régimen se aplica hasta el 31 de diciembre de 2030 cuando quien promueve el procedimiento pertenece a determinadas entidades dedicadas a la adquisición de inmuebles o carteras hipotecarias en las condiciones contempladas por la norma. El tribunal deberá suspender el procedimiento mediante auto si todavía no se ha efectuado materialmente el lanzamiento, incluso aunque exista ya sentencia o resolución que lo haya acordado. BOE-A-2026-20266
El artículo 2 contempla además un segundo supuesto para otros propietarios cuando no resulte aplicable la enervación extraordinaria regulada posteriormente. Si el ocupante es vulnerable, carece de alternativa y la Administración competente no se la ha proporcionado, el tribunal recabará información de los servicios públicos competentes y podrá suspender el procedimiento hasta que exista una solución habitacional. La suspensión debe revisarse periódicamente y la propia norma contempla determinadas compensaciones en favor de propietarios personas físicas y de determinadas entidades dedicadas al alquiler asequible.
Por tanto, el artículo 2 no supone simplemente una prórroga genérica de todos los desahucios. Establece distintos regímenes en función de quién sea el demandante, de la vulnerabilidad de la persona afectada y de la existencia o inexistencia de una alternativa habitacional.
Artículo 3. Gran reforma de la Ley de Arrendamientos Urbanos
Probablemente el artículo 3 sea uno de los más importantes de todo el Real Decreto-ley, porque modifica de manera extensa la Ley 29/1994, de Arrendamientos Urbanos.
Uno de los cambios fundamentales consiste en integrar expresamente dentro del concepto de arrendamiento de vivienda tanto el alquiler de la vivienda completa como el arrendamiento parcial de una habitación o estancia, dependiendo de la necesidad residencial que satisfaga.
La reforma introduce además una definición legal específica del arrendamiento temporal. Para que un alquiler pueda calificarse realmente como temporal debe existir una causa que explique que el arrendatario se encuentra desplazado temporalmente respecto de su residencia habitual. Esa causa debe figurar expresamente en el contrato y debe ser real y acreditable. La carga de probar su existencia recae sobre el arrendador. Si falta una causa temporal verdadera, el contrato pierde esa naturaleza y queda sometido al régimen del arrendamiento habitual con efectos desde su celebración. BOE-A-2026-20266
El nuevo régimen establece además que el alquiler temporal debe tener una duración superior a 31 días y, como regla general, no superior a doce meses. Si se supera el año sin justificación suficiente o se suceden más de dos contratos temporales consecutivos entre las mismas partes sobre la misma vivienda, el primero de ellos se considera celebrado como arrendamiento habitual. Esto implica la aplicación de los plazos mínimos y de las prórrogas propias del alquiler de vivienda habitual.
El artículo 3 entra también de lleno en el alquiler por habitaciones. La suma de las rentas de todas las habitaciones alquiladas simultáneamente no podrá superar la renta que correspondería al alquiler unitario de la vivienda completa. Y si la vivienda está situada en una zona de mercado residencial tensionado, la suma de esas rentas deberá respetar asimismo las limitaciones legales aplicables al conjunto de la vivienda. BOE-A-2026-20266
La reforma afecta igualmente a las actualizaciones de renta, a los gastos repercutibles, a las reparaciones, a las garantías adicionales y a la forma de acreditar el estado de la vivienda al finalizar el arrendamiento. También refuerza el derecho de adquisición preferente del arrendatario cuando se vende una vivienda que forma parte de una operación conjunta y esta es jurídicamente individualizable. BOE-A-2026-20266
Artículo 4. Gran tenedor y contratos anteriores a la Ley de Vivienda
El artículo 4 modifica la Ley 12/2023, por el derecho a la vivienda. Una de las novedades más relevantes es la exigencia de acreditar la condición de gran tenedor mediante certificación registral.
Continúan siendo relevantes los umbrales de más de diez inmuebles urbanos de uso residencial o más de 1.500 metros cuadrados de superficie construida residencial, excluyendo garajes y trasteros. En las zonas tensionadas, las comunidades autónomas pueden establecer la particularización hasta cinco o más inmuebles cuando concurran los requisitos legales. BOE-A-2026-20266
Además, el artículo 4 modifica el régimen transitorio de los contratos de alquiler anteriores a la Ley de Vivienda de 2023. Esos contratos podrán acogerse a determinadas prórrogas introducidas posteriormente y sus actualizaciones quedan sometidas al correspondiente límite legal, aunque en los demás aspectos continúan sujetos al régimen existente cuando fueron celebrados. BOE-A-2026-20266
Artículo 5. Ejecución hipotecaria y enervación extraordinaria
El artículo 5 modifica la Ley de Enjuiciamiento Civil. A partir de ahora, en una demanda de ejecución hipotecaria deberá indicarse si el inmueble ejecutado constituye la vivienda habitual del deudor y si la parte ejecutante tiene la condición de gran tenedor. Cuando se manifieste que no se tiene esa condición, deberá acompañarse una certificación del Registro de la Propiedad relativa a las viviendas titularidad de la parte actora. BOE-A-2026-20266
La reforma introduce además la denominada enervación extraordinaria. Cuando una persona vulnerable carezca de alternativa habitacional y la Administración competente no se la haya proporcionado, la comunidad autónoma debe intervenir dentro del plazo de dos meses. Durante ese periodo el procedimiento permanece suspendido. Si la Administración actúa y enerva la acción, el procedimiento termina; si no lo hace dentro del plazo, la suspensión continúa hasta que cumpla con su obligación. El Estado prevé compensar a las comunidades autónomas por los costes de esta actuación, con las particularidades previstas para País Vasco y Navarra. BOE-A-2026-20266
Título II. Fiscalidad de la vivienda
Artículo 6. Una profunda reforma del IRPF
El artículo 6 es uno de los preceptos más densos de todo el Real Decreto-ley. Modifica la Ley del IRPF y establece medidas con efectos temporales distintos: unas desde el 1 de enero de 2026, otras desde la entrada en vigor del Real Decreto-ley y otras desde el 1 de enero de 2027.
En materia de alquiler, se reforma de forma muy importante la reducción aplicable al rendimiento neto positivo obtenido por el propietario. La lógica del sistema consiste en conceder una reducción mayor cuanto mayor sea la moderación de la renta y cuanto más favorable sea la operación desde el punto de vista de la política de vivienda.
En determinados nuevos contratos celebrados por propietarios que no tengan la condición de gran tenedor, una reducción del alquiler superior al 5 % puede permitir reducciones fiscales del 100 %, 95 %, 90 %, 85 % o 70 %, dependiendo de circunstancias como la continuidad del arrendatario, el precio respecto del índice de referencia, la localización en una zona tensionada o la edad del arrendatario.
Si la nueva renta no supera la anterior, la reducción general puede ser del 50 %. En cambio, si el propietario incrementa el alquiler, la reducción fiscal disminuye progresivamente: el Real Decreto-ley contempla porcentajes del 40 %, 30 %, 25 %, 20 % o 15 % dependiendo de cuánto se incremente la renta.
También se introducen reducciones específicas para viviendas que se alquilan por primera vez, para alquileres destinados a programas sociales o públicos y para viviendas rehabilitadas recientemente.
Desde la perspectiva del arrendatario, el artículo 6 crea además una nueva deducción estatal por alquiler de vivienda habitual. Pueden beneficiarse determinados contribuyentes cuya base imponible sea inferior a 33.007,20 euros. La deducción es del 10 % de las cantidades satisfechas, con una base máxima que llega a 11.630 euros para determinadas rentas y que va reduciéndose progresivamente conforme aumenta la base imponible.
El artículo incluye también reglas sobre ayudas públicas de rehabilitación, imputación de rentas inmobiliarias y determinados incentivos vinculados a la transmisión de viviendas al sector público.
Especialmente relevante es la exención de la ganancia patrimonial derivada de la venta de ciertas viviendas a administraciones o entidades públicas dedicadas a vivienda social y asequible. La exención opera en determinadas transmisiones realizadas hasta el 31 de diciembre de 2027, con distintos porcentajes según el valor de transmisión.
Artículo 7. IVA, pisos turísticos y rehabilitación
El artículo 7 modifica la Ley del IVA.
Uno de los cambios con mayor impacto mediático es el tratamiento de determinados alquileres de corta duración. Desde el 1 de diciembre de 2026, dejan de disfrutar de la exención general del alquiler de vivienda determinados arrendamientos de apartamentos o viviendas amuebladas cuando concurran los requisitos establecidos por la norma, en particular las estancias que no superen treinta noches y que no correspondan a la vivienda habitual del arrendador.
Estos alquileres pasan a quedar comprendidos en el tipo reducido del 10 % de IVA.
El artículo 7 amplía además la aplicación del tipo reducido a determinadas obras de renovación y reparación de viviendas destinadas al alquiler habitual, siempre que se respeten los requisitos legales.
Asimismo, se extiende el IVA superreducido a determinadas viviendas protegidas con calificación permanente o indefinida, incluyendo en ciertos casos garajes y anexos transmitidos conjuntamente. El objetivo es favorecer la promoción de vivienda protegida con vocación de permanencia.
Artículo 8. Recargos de IBI para viviendas turísticas
El artículo 8 modifica la Ley Reguladora de las Haciendas Locales para permitir que determinados ayuntamientos establezcan nuevos recargos en el Impuesto sobre Bienes Inmuebles.
En municipios situados en zonas de mercado residencial tensionado, los inmuebles residenciales destinados a alojamiento turístico podrán soportar un recargo de hasta el 50 % de la cuota líquida del IBI.
El porcentaje puede llegar al 100 % cuando un mismo titular tenga dos o más inmuebles residenciales destinados a ese uso y hasta el 150 % cuando tenga cuatro o más.
No se trata de un recargo automático en toda España. El establecimiento efectivo corresponde al ayuntamiento mediante la correspondiente ordenanza fiscal.
Artículo 9. Nuevo régimen para las SOCIMI
El artículo 9 modifica el régimen fiscal de las SOCIMI.
Se establece un gravamen especial del 25 % sobre determinados beneficios no distribuidos procedentes de la actividad de arrendamiento o cesión de uso residencial, incluyendo determinados alojamientos turísticos y de corta duración.
El gravamen puede reducirse cuando una parte muy importante del parque residencial de la SOCIMI se dedica a alquiler asequible. La reducción puede llegar al 100 % cuando concurran además determinados requisitos de reinversión en vivienda destinada al alquiler asequible.
La norma intenta así utilizar la fiscalidad de las SOCIMI para orientar una mayor proporción de su inversión residencial hacia vivienda a precios asequibles.
Artículo 10. Plusvalía municipal
El artículo 10 actualiza los coeficientes máximos aplicables para determinar la base imponible del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, la conocida plusvalía municipal.
La tabla diferencia los coeficientes en función del periodo durante el cual se haya generado el incremento de valor, desde menos de un año hasta veinte años o más.
Título III. Parque público de vivienda
Artículo 11. Protección patrimonial de CASA 47
El artículo 11 modifica el régimen patrimonial de CASA 47, Entidad Pública Empresarial.
Cuando CASA 47 venda viviendas de su titularidad, o viviendas promovidas sobre terrenos residenciales previamente enajenados por la entidad, el precio queda sujeto a un máximo vinculado al módulo de vivienda protegida vigente en la comunidad autónoma correspondiente.
La limitación no desaparece con la primera venta, sino que se extiende a transmisiones sucesivas y debe incorporarse a los pliegos, escrituras y títulos correspondientes y hacerse constar registralmente.
La intención es impedir que viviendas que se incorporan al parque público o asequible terminen posteriormente convirtiéndose en vivienda libre a precio de mercado.
Artículo 12. Traspaso de inmuebles a CASA 47
El artículo 12 regula la aportación a CASA 47 de inmuebles pertenecientes al Patrimonio del Estado y de determinadas viviendas pertenecientes a la Seguridad Social.
La aportación se articula mediante orden ministerial y tiene carácter traslativo, de forma que CASA 47 se subroga en las relaciones jurídicas relacionadas con esos bienes. La propia orden ministerial constituye título suficiente para la inscripción de la transmisión en el Registro de la Propiedad.
El artículo contempla también inmuebles procedentes de organismos como INVIED, ADIF o la Gerencia de Infraestructuras y Equipamiento de la Seguridad del Estado, así como determinadas especialidades relativas a inmuebles de MUFACE y Patrimonio Nacional.
Título IV. Fomento de la vivienda asequible
Artículo 13. Fondo de Vivienda de Impacto Social
El artículo 13 crea el Fondo de Vivienda de Impacto Social.
Es un fondo sin personalidad jurídica, de duración indefinida y adscrito al Ministerio de Vivienda y Agenda Urbana. Su finalidad es financiar proyectos innovadores en materia de vivienda que generen impacto social positivo y permitan atraer inversión privada.
La idea es movilizar capital privado hacia proyectos cuya rentabilidad no sea exclusivamente financiera, sino que produzcan también un beneficio social en términos de vivienda asequible.
Artículo 14. Definición legal de vivienda asequible
El artículo 14 establece una definición muy relevante porque puede utilizarse como referencia para numerosos programas públicos.
Se considera vivienda asequible aquella cuyo precio de venta o alquiler, incluyendo los gastos asociados, no supere el 30 % de la renta mediana de la unidad de convivencia habitual del municipio en el que se encuentre el inmueble. Además, los gastos derivados de garajes, trasteros u otros anejos no podrán utilizarse para incrementar artificialmente la renta de la vivienda. BOE-A-2026-20266
Artículo 15. Hipoteca mobiliaria y construcción industrializada
El artículo 15 modifica la Ley de Hipoteca Mobiliaria y Prenda sin Desplazamiento.
La novedad consiste en permitir que puedan constituirse hipotecas mobiliarias sobre el conjunto de componentes industrializados destinados a la construcción de edificios, fabricados previamente en instalaciones industriales para ser posteriormente transportados y ensamblados en la obra.
Esto tiene una finalidad económica evidente: permitir que las empresas de construcción industrializada utilicen esos elementos como garantía y puedan obtener financiación antes de que queden incorporados físicamente al inmueble.
Artículo 16. Avales para vivienda social y asequible
El artículo 16 modifica la normativa existente para ampliar una línea de avales públicos. La cuantía alcanza hasta 2.000 millones de euros y la gestión se articula mediante convenios entre el Ministerio de Vivienda y el ICO.
El objetivo consiste en mejorar el acceso a financiación para operaciones destinadas a incrementar la oferta de vivienda social y asequible.
Artículo 17. Financiación vinculada a la construcción industrializada
El artículo 17 contiene nuevas medidas financieras dirigidas especialmente a facilitar la construcción industrializada y el acceso al crédito por parte de fabricantes y promotores.
La norma trata de resolver uno de los problemas de este modelo constructivo: la necesidad de realizar importantes inversiones antes de que el producto pueda incorporarse al inmueble y, por tanto, antes de que pueda utilizarse la hipoteca inmobiliaria tradicional como garantía.
Artículo 18. Régimen de cobranza de las nuevas líneas de financiación
El artículo 18 regula la gestión y recuperación de esas operaciones de financiación.
El ICO actúa en nombre y por cuenta del Ministerio en relación con la parte avalada. Se regulan también la responsabilidad del deudor, las posibilidades de reestructuración, las garantías y las consecuencias en situaciones concursales.
Título V. Programa TU CASA
Artículo 19. Hasta 50.000 euros para complementar la hipoteca
El artículo 19 crea uno de los instrumentos más fácilmente comprensibles para el público general: el programa TU CASA.
El programa pretende ayudar a las personas que pueden pagar las cuotas de una hipoteca, pero tienen dificultades para reunir el ahorro previo necesario para la entrada.
El Estado, a través del ICO, podrá complementar la financiación hipotecaria privada mediante un préstamo público.
El importe será el menor entre:
el 20 % del valor de la vivienda, o
50.000 euros.
El préstamo tendrá un tipo de interés del 0 % y no tendrá comisiones. Se prevé una carencia vinculada a la duración de la hipoteca, con el límite máximo previsto legalmente, y posteriormente un plazo para devolver el préstamo.
La vivienda adquirida queda, sin embargo, sometida a determinadas limitaciones, entre ellas un precio máximo de transmisión. Esto significa que no se trata simplemente de una subvención a fondo perdido: la financiación favorable lleva asociadas obligaciones futuras.
Además, muchos aspectos prácticos —beneficiarios, límites de ingresos, características exactas de la línea y condiciones de acceso— deberán concretarse mediante acuerdo del Consejo de Ministros.
Título VI. Cuenta de Ahorro e Inversión Financia Europa
Artículo 20. Una nueva cuenta de inversión con ventajas fiscales
El artículo 20 se aparta parcialmente del núcleo estrictamente inmobiliario de la norma y crea la Cuenta de Ahorro e Inversión Financia Europa.
Se trata de una cuenta destinada a favorecer la canalización del ahorro particular hacia determinadas inversiones europeas.
La regulación se incorpora a la Ley de los Mercados de Valores y de los Servicios de Inversión y establece qué entidades pueden ofrecerla, qué activos pueden formar parte de ella y qué obligaciones tienen los proveedores.
El régimen fiscal se complementa con las modificaciones introducidas en el IRPF por el propio artículo 6. En determinadas condiciones, las ganancias obtenidas dentro de la cuenta no se integran inmediatamente en la base imponible, sino que se difiere su tributación hasta la disposición de los fondos.
Para determinadas aportaciones mantenidas durante más de cinco años se establecen además incentivos fiscales específicos.
Disposiciones adicionales, transitorias y finales
Además de los veinte artículos, el Real Decreto-ley contiene numerosas disposiciones que son importantes porque determinan cómo se aplican realmente las reformas.
Hay reglas transitorias para distinguir contratos de alquiler anteriores y posteriores a determinadas fechas, disposiciones fiscales con entrada en vigor diferenciada y previsiones que necesitan desarrollo reglamentario.
La disposición final undécima establece la regla general de entrada en vigor: el Real Decreto-ley entra en vigor el día siguiente a su publicación en el BOE. Al publicarse el 30 de septiembre de 2026, su entrada en vigor general se produce, por tanto, el 1 de octubre de 2026, salvo aquellas disposiciones que fijen expresamente una fecha diferente.
Un ejemplo de esa entrada en vigor diferida es el régimen de IVA de determinados alquileres de corta duración, que comienza a producir efectos el 1 de diciembre de 2026.
También hay determinadas modificaciones fiscales que comienzan a operar desde el 1 de enero de 2027.
Y hay que recordar algo fundamental: es un Real Decreto-ley
Todo este paquete normativo tiene una característica esencial: no estamos ante una ley aprobada inicialmente por las Cortes, sino ante un Real Decreto-ley aprobado por el Gobierno.
El propio texto señala que se dicta haciendo uso de la habilitación contenida en el artículo 86 de la Constitución Española.
Esto significa que la norma entra en vigor inmediatamente conforme a su disposición final, pero tiene inicialmente carácter provisional.
El artículo 86.2 de la Constitución obliga a que el Real Decreto-ley sea sometido al Congreso de los Diputados para un debate y una votación de totalidad en el plazo máximo de treinta días desde su promulgación. El Congreso debe pronunciarse expresamente sobre su convalidación o derogación. BOE
Por tanto, durante este periodo la norma está vigente y produce efectos. No se trata de una norma que esté esperando la aprobación del Congreso para entrar en vigor.
Cuando llegue la votación, los diputados no votan cada artículo de forma independiente. En la convalidación se produce una votación de totalidad. Los votos afirmativos significan convalidación y los negativos significan derogación. Así lo establece también el artículo 151 del Reglamento del Congreso. Congreso de los Diputados
Si el Congreso convalida el Real Decreto-ley, este continúa vigente.
Pero existe además una segunda posibilidad. Conforme al artículo 86.3 de la Constitución, durante ese mismo plazo las Cortes pueden acordar tramitar el contenido del Real Decreto-ley como proyecto de ley por el procedimiento de urgencia. BOE
Esto es importante porque la convalidación y la tramitación como proyecto de ley son dos decisiones distintas.
Primero puede convalidarse el Real Decreto-ley para evitar que desaparezca.
Y después puede tramitarse como proyecto de ley.
En esa tramitación parlamentaria sí pueden presentarse enmiendas, de forma que el texto final podría terminar siendo diferente del aprobado inicialmente por el Gobierno.
Ese matiz es especialmente importante en una norma como esta, porque contiene reformas muy profundas de legislación civil, procesal y tributaria.
Una forma sencilla de resumir toda la norma
Si hubiera que explicar el RDL 26/2026 en una sola idea, podría decirse que intenta actuar simultáneamente sobre cuatro grandes problemas.
El primero es el uso de la vivienda como activo de inversión. Aquí aparecen las limitaciones del artículo 1, la fiscalidad de SOCIMI del artículo 9 o el tratamiento de los alquileres turísticos de los artículos 7 y 8.
El segundo es la protección del arrendatario y de las personas vulnerables. Aquí se sitúan los artículos 2, 3, 4 y 5, con especial importancia de la nueva regulación de los alquileres temporales y por habitaciones y de los procedimientos de desahucio.
El tercero es la utilización de incentivos fiscales. El artículo 6 premia especialmente determinados alquileres asequibles y crea una nueva deducción para inquilinos, mientras que los artículos 7 a 10 modifican IVA, IBI, SOCIMI y plusvalía municipal.
Y el cuarto es el intento de aumentar la oferta. Para ello se refuerza CASA 47 en los artículos 11 y 12, se define la vivienda asequible en el artículo 14, se facilita la construcción industrializada en el artículo 15, se crean nuevas líneas de financiación en los artículos 16 a 18 y aparece finalmente el programa TU CASA del artículo 19.
Por tanto, no estamos ante una modificación puntual de la Ley de Arrendamientos Urbanos. Estamos ante un paquete transversal que modifica simultáneamente legislación civil, procesal, tributaria, patrimonial y financiera y que, además, introduce nuevos instrumentos públicos de financiación.
Y a todo ello hay que añadir la cuestión parlamentaria: la norma está vigente, pero debe ser convalidada por el Congreso conforme al artículo 86.2 de la Constitución dentro del plazo constitucional de treinta días.